Обновление от 23 октября 2026 года: немедленный возврат и окончательная ответственность — разные вопросы
В решении от 15 октября 2026 года по делу C-70/25 (Tukowiecka) Суд ЕС разъяснил, что поставщик платежных услуг не вправе отказать в немедленном возврате суммы несанкционированной операции лишь со ссылкой на грубую неосторожность плательщика. При соблюдении законных условий и уведомлении без неоправданной задержки возврат производится немедленно, не позднее конца следующего рабочего дня после обнаружения или уведомления. Специальное исключение касается обоснованного подозрения в мошенничестве самого плательщика, о котором письменно сообщено компетентному национальному органу. Последующее взыскание убытков с плательщика — отдельный вопрос, требующий доказывания установленных законом условий. Решение не превращает автоматически любой перевод, одобренный под влиянием обмана, в несанкционированную операцию.
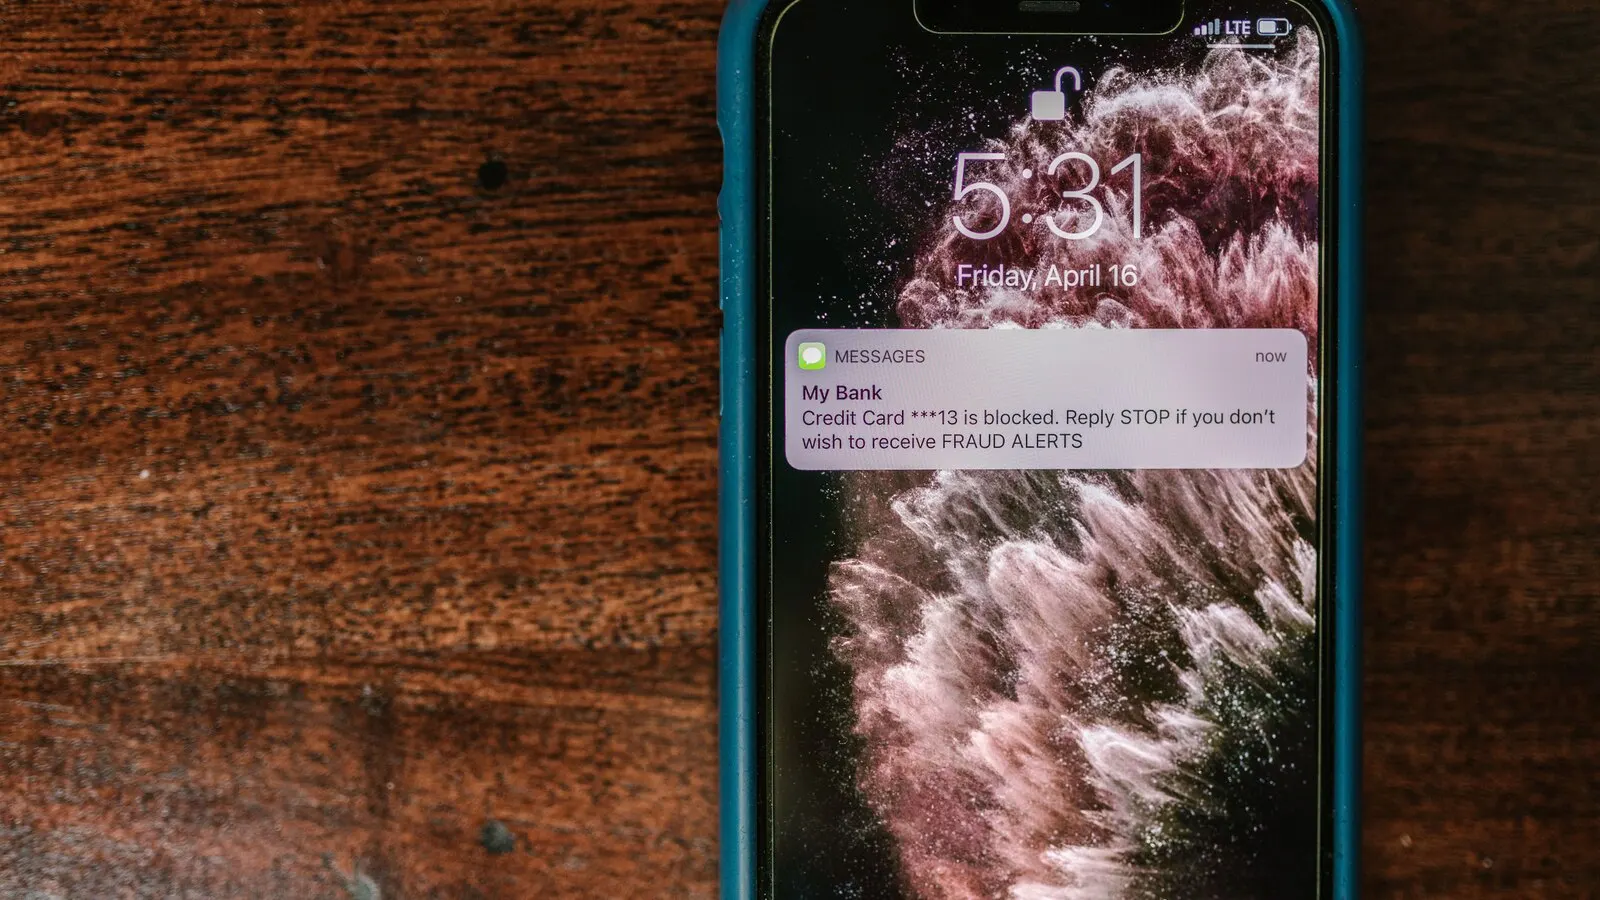
Чтобы стать жертвой, вовсе не обязательно быть наивным. Современное мошенничество уже не похоже на безграмотные письма от «нигерийского принца». Это SMS, которые появляются в той же переписке, что и настоящие сообщения вашего банка. Это звонки от «сотрудника службы безопасности», который знает ваше имя и фамилию. Это страницы, неотличимые от интернет-банка. И когда вы вводите одноразовый код, потому что «банк его запросил», вам кажется, что все уже кончено.
Но это не так. Здесь начинается юридическая история, о которой большинство не знает и которая в последние годы шаг за шагом развивается в пользу потребителя.
Главное заблуждение: «я сообщил код, значит, виноват»
Ввод учетных данных или OTP сам по себе не решает, была ли операция санкционирована. Несанкционированная платежная операция, выполненная без согласия плательщика, юридически отличается от перевода, который плательщик сам инициировал или подтвердил под воздействием обмана, — так называемого мошенничества с авторизованным переводом (authorised push payment, APP). Второй случай не становится автоматически несанкционированной операцией. Квалификация зависит от реальной схемы платежа, объема согласия, данных аутентификации и обстоятельств обмана; один лишь OTP не доказывает ни санкционирование, ни грубую неосторожность.
Закон 4537/2018, имплементировавший PSD2, по-разному регулирует доказывание, возмещение и распределение убытков:
- Статья 72: поставщик платежных услуг должен доказать, что операция была аутентифицирована, правильно зарегистрирована и не затронута техническим сбоем. Само использование платежного инструмента не доказывает санкционирование, умысел или грубую неосторожность.
- Статья 73: если операция несанкционирована, поставщик обязан произвести предусмотренное законом незамедлительное возмещение с учетом установленных условий и исключений.
- Статья 74: определяет, когда и в каком пределе плательщик несет убыток.
Если операция юридически признана несанкционированной, исходной точкой является возмещение по статье 73 с учетом законных исключений. Перевод, подтвержденный клиентом под воздействием обмана, оценивается иначе и не включает автоматически тот же режим возврата. Поэтому решающее значение имеют реальная схема платежа и доказательства.
Сначала нужно квалифицировать операцию: несанкционированная либо подтвержденная под воздействием обмана. Лишь затем оцениваются возмещение, грубая неосторожность и распределение убытка.
Когда вина действительно лежит на вас?
Грубая неосторожность относится к окончательному распределению убытков и устанавливается по конкретным обстоятельствам. Согласно C-70/25, сама по себе она не позволяет отсрочить первоначальный возврат суммы несанкционированной операции. Использование OTP автоматически не доказывает ни согласия на операцию, ни грубой неосторожности.
Решение Суда Европейского союза от 1 августа 2025 года по делу C-665/23 (Veracash) имеет более узкий предмет. Оно касалось несвоевременного уведомления о последовательных несанкционированных операциях по прежней Директиве 2007/64/EC. Суд указал, что право на возмещение может быть утрачено в отношении операций, о которых сообщили с задержкой вследствие умысла или грубой неосторожности, даже до истечения 13-месячного предельного срока; при нескольких операциях оценка должна относиться только к тем из них, на которые повлияла задержка. Решение не устанавливает общего правила, по которому ввод OTP или иного кода сам по себе исключает либо автоматически доказывает грубую неосторожность.
Где же проходит граница? Вот показательные примеры из греческой судебной практики:
- В пользу потребителя: когда мошенническая схема была сложной, поддельная среда выглядела убедительно, а у банка не было достаточных механизмов выявления подозрительных переводов. В таких делах суды возлагали ущерб на банк.
- Не в пользу потребителя: когда тревожные признаки были очевидными, например человек ввел OTP, хотя не инициировал никакой операции, и получил сообщение с явно подозрительными признаками (см. решение Мирового суда Халкиды (EirChalk) 394/2022). В этом случае суд установил грубую неосторожность.
Когда может рассматриваться повышенная ответственность банка
Ответственность зависит от конкретных фактов, технических доказательств и причинной связи с убытком. Нет общего правила, по которому банк отвечает за каждый поддельный сайт, а использование OTP автоматически оправдывает или обвиняет одну из сторон. Ниже приведены конкретные решения первой инстанции в изложении публичных источников; они не являются обязательным правилом для каждого дела:
- Согласно опубликованному юридическому обзору, решение 11632/2025 Афинского суда первой инстанции в составе одного судьи отнесло невозмещенный убыток в 10 150 евро в том конкретном деле исключительно на вину банка, рассматривая также предотвращение работы сайтов, имитирующих интернет-банк. Этот вывод не создает всеобщей обязанности блокировать каждый мошеннический сайт.
- По сообщениям открытых источников, Суд первой инстанции Ласити в составе одного судьи 15 мая 2026 года постановил вернуть 5 674 евро 71-летнему клиенту и не установил грубой неосторожности. Это было решение первой инстанции; сообщалось, что банк сохранял право на апелляцию.
Для надежной оценки нужны полный текст мотивировки, журналы операций, сведения о смене устройства или получателя, уведомления банка, хронология и поведение всех участников.
Специальное правило содержится в статье 22 Закона 5019/2023, изменившей статью 74(1) Закона 4537/2018. При утрате, краже или неправомерном присвоении платежного инструмента базовая ответственность плательщика может составлять до 50 евро с учетом предусмотренных законом исключений. Если плательщик действовал мошеннически либо умышленно нарушил обязанности по безопасности, он несет все потери. Когда плательщик является потребителем, а ущерб возник из-за грубой неосторожности, закон устанавливает предел 1 000 евро с учетом характера персонализированных средств защиты и обстоятельств. Этот предел не применяется, если поставщик докажет наличие и применение дополнительных эффективных механизмов контроля, описанных в той же норме для операций свыше 1 000 евро. Это правило для потребителей, а не универсальный предел для любых деловых или корпоративных операций.
При электронном мошенничестве время — деньги в буквальном смысле. Чем быстрее вы начнете действовать, тем выше вероятность заморозить или отозвать перевод:
- Немедленно позвоните в банк по официальному номеру и потребуйте заблокировать карту или счет и отозвать перевод (recall). Запишите время звонка и имя сотрудника.
- Подайте письменное уведомление или возражение по поводу несанкционированной операции, не ограничиваясь телефонным звонком. Попросите регистрационный номер обращения.
- Сообщите о происшествии в Управление по борьбе с киберпреступностью Греции (Dieythynsi Dioxis Ilektronikoy Egklimatos) и подайте заявление на неустановленных лиц.
- Соберите доказательства: снимки экрана с сообщением, ссылкой и временем — каждый цифровой след может иметь доказательственное значение.
- Ничего не удаляйте и не «очищайте» телефон до копирования данных.
Если банк отказал
Очень часто первый ответ банка звучит так: «мы отказываем, поскольку операция совершена с использованием ваших личных кодов». Не воспринимайте его как окончательный вердикт: это позиция банка, а не судебное решение. На этом этапе:
- Потребуйте письменный мотивированный отказ. Необходимо точно понимать, в чем банк вас обвиняет.
- Запросите данные об операции: журналы событий, время, IP-адрес и сведения об аутентификации. Вы вправе получить доступ к относящимся к вам данным.
- Обратитесь к Омбудсмену по защите прав потребителей (Synigoros toy Katanaloti) и Греческому финансовому омбудсмену (Ellinikos Chrimatooikonomikos Mesolavitis): это бесплатные внесудебные механизмы.
- При необходимости предъявите иск: как показывает практика, суды больше не становятся автоматически на сторону банка.
И, конечно, лучшая защита — не попасться на крючок
Никакая правовая защита не будет такой же безболезненной, как возможность вовсе не стать жертвой. Запомните три правила:
- Банк никогда не просит сообщить пароль, PIN или OTP-код — ни по SMS, ни по телефону, ни по электронной почте. Тот, кто их запрашивает, является мошенником.
- Не переходите по ссылкам из сообщений. Открывайте интернет-банк, только самостоятельно набрав адрес или запустив официальное приложение.
- Если вас торопят или пугают фразами вроде «ваш счет закроют через 10 минут», это почти наверняка мошенничество. Завершите разговор и сами позвоните по официальному номеру.
Частые вопросы
Я сам сообщил OTP-код. У меня действительно есть шанс?
Один лишь OTP не определяет исход дела. Сначала устанавливается, была ли конкретная операция несанкционированной. Если да, ссылки на грубую неосторожность недостаточно для отказа в немедленном возврате; окончательная ответственность оценивается отдельно по законным условиям и доказательствам.
Как быстро нужно сообщить о мошенничестве?
Уведомите поставщика без неоправданной задержки сразу после обнаружения операции и сохраните подтверждение обращения. Быстрое сообщение может ограничить убытки и является полезным доказательством, но само по себе не доказывает отсутствие согласия. Предельный срок в 13 месяцев не оправдывает бездействия.
Банк утверждает, что вообще не несет ответственности. Это так?
Потребуйте конкретного письменного обоснования. C-70/25 разделяет немедленный возврат несанкционированной операции и окончательное распределение убытков. Одного заявления о грубой неосторожности недостаточно для отказа в первом. Применяются законные условия и исключение для обоснованного подозрения в мошенничестве плательщика; возмещение при любой банковской афере не гарантируется.
Эти правила касаются только частных лиц или также специалистов и компаний?
Защита по PSD2 сильнее для потребителей, однако специалисты и компании также обладают правами и добивались удовлетворения требований в суде. Детали различаются, поэтому необходима специализированная правовая оценка.
Статья носит информационный характер и отражает законодательство и судебную практику по состоянию на момент ее подготовки. Каждый случай мошенничества оценивается с учетом собственных фактических обстоятельств. Если вы стали жертвой, действуйте незамедлительно и обратитесь к адвокату.
Что показывают официальные данные по картам
В Обзоре финансовой стабильности Банка Греции за май 2026 года зафиксирована 363 101 мошенническая операция с платежными картами в 2025 году. Это 0,013% от числа операций, или примерно одна на 7 600. Их сумма составила 22 601 632 евро, то есть 0,019% от общей стоимости операций, или около 1 евро на каждые 5 300 евро. Число случаев сократилось на 9% по сравнению с 2024 годом, а их сумма осталась примерно на уровне 22,6 млн евро.
Важно правильно понимать данные: речь идет о мошенничестве в операциях с платежными картами, а не обо всех случаях фишинга или всех видах банковского мошенничества. Эти цифры также не показывают автоматически окончательный чистый ущерб потребителей после возвратов или компенсаций.
Источники и проверка
Статья проверена по официальным или первичным источникам. Суммы и пределы могут измениться вследствие новых законов или циркуляров.
- Закон 4537/2018 — платежные услуги
- Закон 5019/2023, статья 22 — ответственность за несанкционированные операции
- Банк Греции — Обзор финансовой стабильности, май 2026 года
- Суд ЕС, C-665/23 (Veracash), решение от 1 августа 2025 года
- Nomiki Bibliothiki Daily - открытый юридический обзор решения 11632/2025
- eKriti - открытое сообщение о решении первой инстанции в Ласити
Комментарии
Поделитесь мнением об этой статье.
Комментариев пока нет. Оставьте первый комментарий.
Оставить комментарий