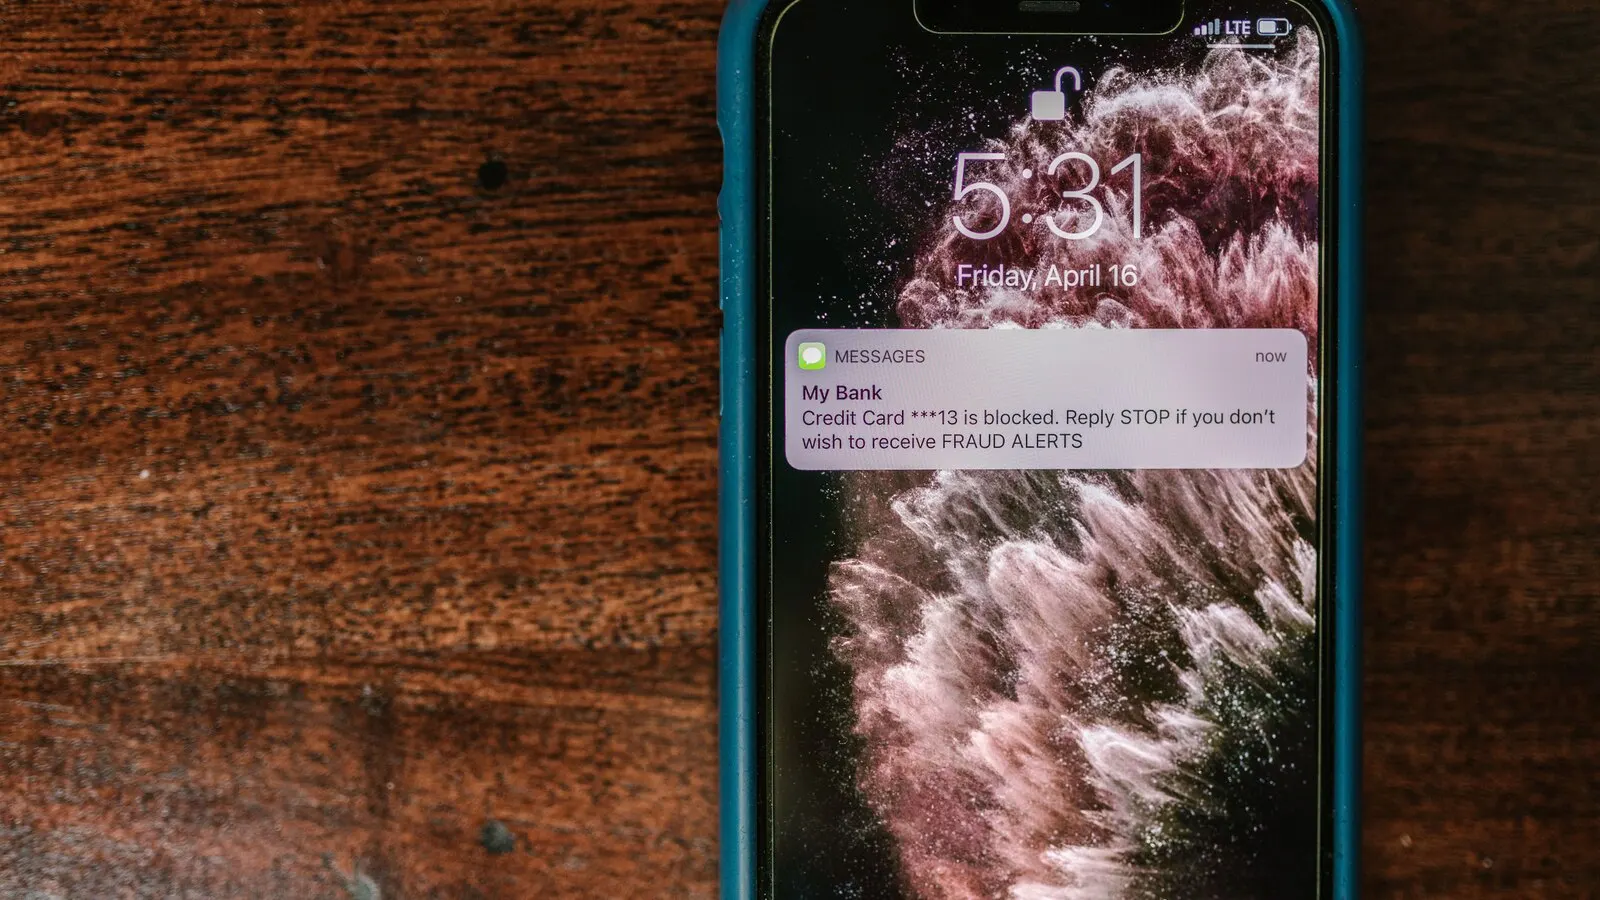
Il n’est pas nécessaire d’être naïf pour tomber dans le piège. Les fraudes modernes ne ressemblent plus aux courriels mal écrits du « prince nigérian ». Ce sont des SMS qui apparaissent dans le même fil que les messages authentiques de votre banque. Des appels d’un prétendu « agent de sécurité » qui connaît votre nom et votre prénom. Des pages identiques à celle de votre banque en ligne. Et lorsque vous saisissez le code à usage unique — parce que « la banque vous l’a demandé » — vous pensez que tout est joué.
Ce n’est pas le cas. C’est ici que commence une histoire juridique que la plupart des gens ignorent et qui, ces dernières années, penche progressivement en faveur du consommateur.
Le grand malentendu : « j’ai donné le code, donc je suis responsable »
La saisie d’identifiants ou d’un code OTP ne suffit pas, à elle seule, à déterminer si l’opération a été autorisée. Une opération de paiement non autorisée, exécutée sans le consentement du payeur, se distingue juridiquement d’un virement que le payeur a lui-même initié ou confirmé sous l’effet d’une tromperie, souvent qualifié de fraude au virement autorisé (authorised push payment, APP). Ce second cas n’est pas automatiquement une opération non autorisée. La qualification dépend du déroulement réel du paiement, de la portée du consentement, des éléments d’authentification et des circonstances de la tromperie ; un OTP ne prouve, à lui seul, ni l’autorisation ni la négligence grave.
La loi n° 4537/2018, qui a transposé PSD2, attribue des fonctions distinctes à la preuve, au remboursement et à la répartition de la perte :
- Article 72 : le prestataire de services de paiement doit prouver que l’opération a été authentifiée, correctement enregistrée et non affectée par une défaillance technique. La seule utilisation de l’instrument de paiement ne prouve ni l’autorisation, ni la fraude, ni la négligence grave.
- Article 73 : si l’opération n’est pas autorisée, le prestataire doit effectuer le remboursement immédiat prévu par la loi, sous réserve de ses conditions et exceptions.
- Article 74 : détermine quand et dans quelle limite le payeur supporte la perte.
Si l’opération est juridiquement qualifiée de non autorisée, le remboursement prévu par l’article 73 constitue le point de départ, sous réserve des exceptions légales. Un virement confirmé par le client sous l’effet d’une tromperie relève d’une analyse différente et ne déclenche pas automatiquement le même régime de remboursement. Le déroulement réel du paiement et les preuves sont donc déterminants.
Il faut d’abord qualifier l’opération : non autorisée ou confirmée sous l’effet d’une tromperie. Ce n’est qu’ensuite que s’examinent le remboursement, la négligence grave et la répartition de la perte.
Quand êtes-vous réellement « en faute » ?
L’exception porte un nom : la négligence grave. Or les juridictions se montrent plus attentives que ne le souhaiteraient les banques. Il ne suffit pas d’affirmer « mais il a donné son OTP » pour vous imputer l’intégralité de la perte. La négligence grave ne se présume pas du seul fait qu’un code a été saisi ; elle s’apprécie globalement, au regard des circonstances concrètes.
L’arrêt de la Cour de justice de l’Union européenne du 1er août 2025 dans l’affaire C-665/23 (Veracash) a une portée plus étroite. Il concerne la notification tardive d’une série d’opérations non autorisées sous l’ancienne directive 2007/64/CE. La Cour a jugé que le remboursement peut être perdu pour les opérations dont le signalement tardif résulte d’une fraude ou d’une négligence grave, même dans le délai butoir de treize mois ; en cas d’opérations successives, l’examen doit se limiter à celles qui sont affectées par ce retard. L’arrêt n’établit pas de règle générale selon laquelle la saisie d’un OTP ou d’un autre code exclurait ou prouverait automatiquement la négligence grave.
Où se situe donc la limite ? La jurisprudence grecque fournit notamment les indications suivantes :
- En faveur du consommateur : lorsque la fraude était sophistiquée, l’environnement convaincant et que la banque ne disposait pas de systèmes suffisants pour détecter les virements suspects. Dans de telles affaires, les juridictions ont mis la perte à la charge de la banque.
- Au détriment du consommateur : lorsque les signaux d’alerte étaient flagrants — par exemple, lorsqu’une personne a saisi un OTP alors qu’elle n’avait demandé aucune opération et avait reçu un message présentant des caractéristiques manifestement suspectes (voir EirChalk 394/2022, tribunal de paix de Chalcis). Le tribunal a alors retenu une négligence grave.
Quand une responsabilité accrue de la banque peut être examinée
La responsabilité dépend des faits précis, des éléments techniques et du lien de causalité avec la perte. Il n’existe pas de règle générale selon laquelle la banque répond de tout faux site, ni selon laquelle l’usage d’un OTP exonère ou condamne automatiquement une partie. Les exemples suivants concernent des décisions de première instance telles que décrites dans des publications accessibles au public ; ils ne constituent pas une règle obligatoire pour chaque affaire :
- Selon une synthèse juridique publiée, le jugement 11632/2025 du tribunal de première instance d’Athènes statuant à juge unique a imputé, dans cette affaire, la perte non récupérée de 10 150 euros à la faute exclusive de la banque, en examinant aussi la prévention de sites imitant la banque en ligne. Cette solution propre au dossier ne crée pas une obligation générale de bloquer tout site frauduleux.
- Selon des informations publiques, le tribunal de première instance de Lassithi statuant à juge unique a jugé le 15 mai 2026 que 5 674 euros devaient être remboursés à un client de 71 ans, sans retenir de négligence grave. Il s’agissait d’une décision de première instance et la banque conservait, selon ces informations, un droit d’appel.
Une appréciation fiable exige les motifs complets du jugement, les journaux des opérations, tout changement d’appareil ou de bénéficiaire, les alertes de la banque, la chronologie et le comportement de toutes les personnes concernées.
La règle spéciale figure à l’article 22 de la loi n° 5019/2023, qui a modifié l’article 74, paragraphe 1, de la loi n° 4537/2018. En cas de perte, de vol ou de détournement d’un instrument de paiement, la participation de base du payeur peut atteindre 50 euros, sous réserve des exceptions légales. Le payeur qui agit frauduleusement ou manque intentionnellement à ses obligations de sécurité supporte toutes les pertes. Lorsque le payeur est un consommateur et que la perte résulte d’une négligence grave, la loi fixe un plafond de 1 000 euros en tenant compte de la nature des données de sécurité personnalisées et des circonstances. Ce plafond ne s’applique pas si le prestataire prouve qu’il disposait et faisait usage des mécanismes de contrôle supplémentaires et efficaces décrits par la même disposition pour les opérations supérieures à 1 000 euros. Il s’agit d’une règle de protection du consommateur, et non d’un plafond général pour toute opération professionnelle ou sociétaire.
En matière de fraude électronique, le temps est littéralement de l’argent. Plus vous agissez vite, plus vous avez de chances que le virement soit « gelé » ou rappelé :
- Appelez immédiatement la banque à son numéro officiel et demandez le blocage de la carte ou du compte, ainsi que le rappel du virement. Notez l’heure et le nom de l’agent.
- Déposez un signalement ou une contestation écrite pour opération non autorisée — ne vous contentez pas d’un appel. Demandez un numéro d’enregistrement.
- Signalez les faits à la Direction grecque de la lutte contre la cybercriminalité (Dieythynsi Dioxis Ilektronikoy Egklimatos) et déposez plainte contre X.
- Réunissez les preuves : captures d’écran du message, du lien et de l’heure ; chaque trace peut servir d’élément probant.
- Ne supprimez rien et ne « nettoyez » pas votre téléphone avant que les données aient été copiées.
Si la banque refuse
Très souvent, la première réponse de la banque est : « nous refusons, car l’opération a été effectuée avec vos codes personnels ». Ne la prenez pas pour un verdict définitif : c’est une position, non une décision de justice. À ce stade :
- Demandez que le refus soit écrit et motivé. Vous devez savoir précisément ce qui vous est reproché.
- Demandez les journaux de l’opération (logs, heure, adresse IP, données d’authentification). Vous disposez d’un droit d’accès aux données qui vous concernent.
- Saisissez le Médiateur du consommateur (mediateur du consommateur) et le Médiateur financier hellénique (Ellinikos Chrimatooikonomikos Mesolavitis) : ces voies extrajudiciaires sont gratuites.
- Si nécessaire, engagez une action en justice : comme nous l’avons vu, la jurisprudence ne se range plus automatiquement du côté de la banque.
Et, bien sûr, la meilleure défense : ne pas mordre à l’hameçon
Aucune protection juridique n’est aussi indolore que le fait de ne pas devenir victime. Retenez trois règles :
- Votre banque ne vous demande jamais vos codes, votre PIN ou votre OTP — ni par SMS, ni par téléphone, ni par courriel. Quiconque les réclame est un fraudeur.
- Ne cliquez pas sur les liens reçus par message. Accédez à votre banque en ligne uniquement en saisissant vous-même l’adresse ou au moyen de l’application officielle.
- Si l’on vous presse ou vous effraie (« votre compte sera fermé dans 10 minutes »), il s’agit presque certainement d’une fraude. Raccrochez et appelez vous-même le numéro officiel.
Questions fréquentes
J’ai moi-même communiqué l’OTP. Ai-je réellement une chance ?
Oui, et elle est réelle. L’OTP ne « scelle » pas automatiquement votre responsabilité. Il faut déterminer, au regard de toutes les circonstances, s’il y a eu négligence grave. Si la fraude était sophistiquée et que la banque n’a pas détecté l’opération suspecte, vos chances d’obtenir gain de cause augmentent.
Dans quel délai dois-je signaler les faits ?
Immédiatement, idéalement dans les minutes qui suivent. La rapidité favorise à la fois le gel des fonds et votre position juridique, puisqu’elle montre que vous n’avez pas autorisé l’opération. Un retard injustifié peut être invoqué contre vous.
La banque affirme n’avoir aucune responsabilité. Est-ce exact ?
C’est sa position, pas la règle de droit. La loi n° 4537/2018 pose le remboursement comme principe et la responsabilité du client pour fraude ou négligence grave comme exception, laquelle doit être prouvée. Demandez une réponse écrite et motivée, puis consultez un avocat.
Ces règles concernent-elles seulement les particuliers, ou aussi les professionnels et les entreprises ?
Les protections de la PSD2 sont plus fortes pour les consommateurs, mais les professionnels disposent eux aussi de droits et ont obtenu gain de cause devant les tribunaux. Les modalités diffèrent ; une analyse juridique spécialisée est donc indispensable.
Cet article est fourni à titre informatif et se réfère à la législation et à la jurisprudence en vigueur lors de sa rédaction. Chaque fraude s’apprécie selon ses circonstances propres. Si vous avez été victime, agissez immédiatement et consultez un avocat.
Ce que montrent les données officielles sur les cartes
Le Rapport sur la stabilité financière de la Banque de Grèce de mai 2026 recense pour 2025 363 101 opérations frauduleuses par carte, soit 0,013 % du nombre d’opérations, environ une opération sur 7 600. Leur valeur atteint 22 601 632 euros, soit 0,019 % de la valeur des opérations, environ 1 euro sur 5 300. Le nombre de cas a diminué de 9 % par rapport à 2024, tandis que leur valeur est restée globalement stable à 22,6 millions d’euros.
Ces chiffres doivent être interprétés avec précision : ils portent sur la fraude dans les opérations par carte de paiement, et non sur tous les cas de phishing ou toutes les formes de fraude bancaire. Ils ne représentent pas non plus automatiquement la perte nette finale des consommateurs après remboursements ou indemnisations.
Sources et vérification
L’article a été vérifié à partir de sources officielles ou primaires. Les montants et les seuils peuvent évoluer en raison de nouvelles lois ou circulaires.
- Loi n° 4537/2018 — services de paiement
- Loi n° 5019/2023, article 22 — responsabilité pour les opérations non autorisées
- Banque de Grèce — Rapport sur la stabilité financière, mai 2026
- CJUE, C-665/23 (Veracash), arrêt du 1er août 2025
- Nomiki Bibliothiki Daily - synthèse juridique publique du jugement 11632/2025
- eKriti - compte rendu public de la décision de première instance de Lassithi
Commentaires
Share your thoughts about this article.
Aucun commentaire pour le moment. Soyez le premier à commenter.
Envoyer un commentaire