Օրենսդրական վիճակը՝ 2026 թվականի հոկտեմբերի 28-ին. Ստորև ներկայացվող կարգավորումները խորհրդարան ներկայացված օրինագծի մաս են։ Դրանք ընդունված օրենք չեն։ Խորհրդարանի տվյալներով՝ օրինագիծը ներկայացվել է հոկտեմբերի 26-ին, իսկ իրավասու հանձնաժողովի նիստը նախատեսված է 2026 թվականի հոկտեմբերի 29-ին։
Երբ ժառանգության կազմում կան կրիպտոակտիվներ, առաջին դժվարությունը հաճախ գործնական է․ ինչպե՞ս գտնել դրանք, և ո՞վ կարող է օրինականորեն մուտք ստանալ։ Հունաստանի նոր հարկային օրինագիծը քննարկում է այլ հարց՝ ինչպես ներառել այդ ակտիվները գույքի հարկման կանոններում։ Պատասխանը պետք է կարդալ ճշգրիտ։ Որոշակի հարկային նպատակի համար ընտրված դասակարգումն ինքնաբերաբար չի լուծում սեփականության, ժառանգության կամ միջազգային իրավասության հարցերը։
Երեք կարևոր կետ
- 51–53-րդ հոդվածներն առաջարկում են հատուկ կանոններ ժառանգությամբ, նվիրատվությամբ և ծնողից զավակին գույքի փոխանցմամբ անցնող կրիպտոակտիվների համար։
- Դրանց դասակարգումը որպես արտասահմանում գտնվող շարժական գույք վերաբերում է կոնկրետ հարկային կարգավորմանը։ Այն ինքնին Հունաստանում հարկումից ազատում չի ստեղծում։
- Արժեքի որոշման առաջարկվող պահը հարկային պարտավորության առաջացման նախորդ օրն է, որը պարտադիր չէ, որ յուրաքանչյուր դեպքում լինի մահվան նախորդ օրը։
Ի՞նչ է առաջարկում ներկայացված տեքստը
51-րդ հոդվածով առաջարկվում է 5219/2025 օրենքով հաստատված Գույքի հարկման օրենսգրքի 55-րդ հոդվածում ավելացնել 5-րդ պարբերություն։ Համապատասխան հարկային դրույթների նպատակով կրիպտոակտիվները կհամարվեն արտասահմանում գտնվող ոչ նյութական շարժական գույք։ 52-րդ հոդվածը կներմուծի արժեքի որոշման վերաբերյալ 62A հոդվածը, իսկ 53-րդ հոդվածը՝ նվիրատվություններին և ծնողից զավակին գույքի փոխանցումներին վերաբերող 89-րդ հոդվածի 3-րդ պարբերությունը։ Սրանք ներկայացված օրինագծի համարներն են․ դրանք չպետք է շփոթել հանրային քննարկման ավելի վաղ տեքստի համարակալման հետ։
Հարկային կատեգորիայի սահմանումը հեշտացնում է կանոնների կիրառությունն այնպիսի ակտիվի նկատմամբ, որը չունի ակնհայտ ֆիզիկական գտնվելու վայր։ Դա չի նշանակում, թե որոշակի համակարգիչ կամ երկիր ճանաչվում է յուրաքանչյուր Bitcoin-ի գտնվելու վայր։ Սա սահմանված նպատակ ունեցող օրենսդրական ընտրություն է։ Ժառանգության նկատմամբ կիրառելի իրավունքի կամ իրավասու դատարանի մասին եզրակացություններ անելու համար անհրաժեշտ է առանձին իրավական վերլուծություն։
Ինչո՞ւ «արտասահմանում» չի նշանակում «հարկումից ազատված»
Ժառանգության հարկն արդեն կարող է տարածվել արտասահմանում գտնվող շարժական գույքի վրա, եթե առկա են օրենքով նախատեսված կապող չափանիշները, ինչպես բացատրում է Հունաստանի հարկային մարմինը՝ AADE-ն։ Հետևաբար առաջարկվող դասակարգումը չի հիմնավորում ընդհանուր եզրակացություն, թե ժառանգվող կրիպտոակտիվները դուրս են Հունաստանի հարկման շրջանակից։ Հարկի կիրառությունը, հնարավոր ազատումը և գումարի հաշվարկը տարբեր հարցեր են։
Ընթերցողի համար օգտակար է այդ փուլերը տարանջատել։ Նախ պարզվում է փոխանցվող գույքային իրավունքը և այն ստացող անձը։ Այնուհետև ուսումնասիրվում են Հունաստանում հարկման պայմանները, արժեքի որոշումը և հաշվարկի համապատասխան կանոնները։ «Արտասահմանում գտնվող գույք» արտահայտությունը չի փոխարինում այս քայլերից որևէ մեկին և ինքնուրույն չի որոշում անհատական հարկային արդյունքը։
Արժեքի որոշման ո՞ր ամսաթիվն է կարևոր
Առաջարկվող 62A հոդվածը արժեքի որոշումը կապում է ճանաչված հարթակների և հարկային պարտավորության առաջացման նախորդ օրվա եվրոյով արժեքի հետ։ Ժամանակային այս հղումը կարևոր է շուկայական գնի զգալի տատանումներ ունեցող ակտիվների համար։ Այն չպետք է կամայականորեն փոխարինվի ձեռքբերման գնով, հետագա վաճառքի գնով կամ հարկային հայտարարագրի պատրաստման պահին երևացող մնացորդով։
Նախ պետք է որոշել, թե կոնկրետ իրավիճակում կիրառելի կանոններով երբ է առաջանում հարկային պարտավորությունը։ Դա միշտ չէ, որ մահվան ամսաթիվն է։ Ուստի օգտակար է նախապես պահել քանակների և գների թվագրված տվյալները՝ հստակ նշելով աղբյուրը։ Օրինագիծը հիմք չէ հետադարձորեն հարմար ամսաթիվ կամ հարթակ ընտրելու համար՝ առանց կիրառված մեթոդը բացատրելու։
Թվային դրամապանակից մինչև ժառանգական բաժին
Դրամապանակի տեխնիկական վերահսկողությունը, ակտիվների սեփականությունը և ժառանգի իրավունքը տարբեր հասկացություններ են։ Մուտքի տվյալներն առաջին հերթին հաստատում են տեխնիկական հնարավորությունը, այլ ոչ ամբողջ իրավահարաբերությունը։ Նույնպես հանրային հասցեն իմանալն ինքնին չի կապում այդ հասցեում երևացող բոլոր ակտիվները որոշակի անձի և նրա ժառանգության հետ։
Առաջարկվող հարկային դասակարգումը չի վերացնում ապացույցների անհրաժեշտությունը։ Գործի նյութերը կազմելու համար կարող են անհրաժեշտ լինել ծառայություն մատուցողի տվյալները, գործարքների պատմությունը և անձի՝ կրիպտոակտիվների հետ կապը բացատրող փաստաթղթեր։ Տարբերակումը կարևոր է նաև իրենց գործերը նախապես կարգավորողների համար․ անվտանգ մուտքի պլանավորումը և փոխանցման իրավական ու հարկային փաստաթղթավորումը տարբեր գործառույթներ ունեն։
Ի՞նչ տվյալներ արժե պահպանել
Ընթեռնելի գրանցումը կարող է նշել կրիպտոակտիվի տեսակը և քանակը, համապատասխան հանրային հասցեները, գործարքների նույնացուցիչները և հասանելի հաշվի քաղվածքները։ Պետք է նաև բացատրել արժեքի որոշման աղբյուրն ու համապատասխան ամսաթիվը։ Նպատակը ստուգելիությունն է, այլ ոչ չառնչվող անձնական տվյալների կուտակումը։
Մասնավոր բանալիները, վերականգնման արտահայտությունները և գաղտնաբառերը պահանջում են առանձին, անվտանգ պահպանում։ Դրանք չպետք է տեղադրվեն համատեղ օգտագործվող փաստաթղթերում կամ ուղարկվեն տեղեկատվություն տրամադրելու սովորական հարցման շրջանակում։ Կազմակերպված նյութերը կարող են նկարագրել գույքի գոյությունն ու ծագումը՝ առանց անխտիր բացահայտելու դրա տեղափոխումը թույլ տվող մեխանիզմը։
Նվիրատվություններ, ծնողական փոխանցումներ և կիրառման սկիզբ
53-րդ հոդվածի անդրադարձը նվիրատվություններին և ծնողից զավակին գույքի փոխանցումներին ցույց է տալիս, որ առաջարկը չի սահմանափակվում մահվան հետևանքով փոխանցումներով։ Դա չի նշանակում, որ երկու հասցեների միջև յուրաքանչյուր շարժ անպայման նվիրատվություն է։ Դասակարգումը կախված է հիմքում ընկած իրավահարաբերությունից, շահառուից և շարժի պատճառից։ Ցանցում տեխնիկական գրանցումն ինքնուրույն չի պատասխանում այս բոլոր հարցերին։
Ներկայացված տեքստի 390-րդ հոդվածի 3-րդ պարբերությունն առաջարկում է կարգավորումները կիրառել 2027 թվականի հունվարի 1-ից առաջացող հարկային պարտավորությունների նկատմամբ։ Եթե օրինագիծն ընդունվի, այդ դրույթը պետք է ստուգել վերջնական օրենքով։ Մինչ այդ առաջարկվող ամսաթիվը չի կարելի ներկայացնել որպես արդեն հաստատված պարտավորություն կամ դրանով փոխարինել ավելի վաղ դեպքերի առանձին գնահատումը։
Առաջարկի նշանակությունը
Կարևոր զարգացումը թվային գույքը գործնականում կիրառելի հարկային կանոնների հետ կապելու փորձն է։ Ապակենտրոնացված տեխնիկական համակարգը չի վերացնում իրավական հասկացությունների անհրաժեշտությունը, բայց պահանջում է ճշգրիտ նշել դրանց կիրառման նպատակը։ Օգտակար հարցը Bitcoin-ի գտնվելու վայրի մասին ուշադրություն գրավող համընդհանուր պատասխանը չէ, այլ այն, թե արդյոք իրավունքը տալիս է կիրառելի կանոն՝ հստակ սահմաններով և ստուգելի գնահատմամբ։
Քաղաքացիների և իրավաբանների համար գործնական հետևությունն ապացույցների կազմակերպումն է՝ մուտքը, սեփականությունը և հարկային վերաբերմունքը տարանջատելով։ Խորհրդարանական քննարկումը ցույց կտա՝ կընդունվե՞ն առաջարկները և ի՞նչ վերջնական ձևով։ Պատասխանատու լուսաբանումը պետք է հետևի այդ ընթացքին՝ օրինագծին չվերագրելով դեռևս չունեցած իրավական հետևանքներ։
Առաջնային աղբյուրներ
Հունաստանի խորհրդարան․ ներկայացման ամսաթիվ և օրենսդրական ընթացք · Ներկայացված օրինագիծ․ 51–53-րդ և 390§3 հոդվածներ, PDF-ի 64-րդ և 427-րդ էջեր · AADE․ ժառանգության հարկման ընդհանուր կանոններ։ Աղբյուրները ստուգվել են 2026 թվականի հոկտեմբերի 28-ին։
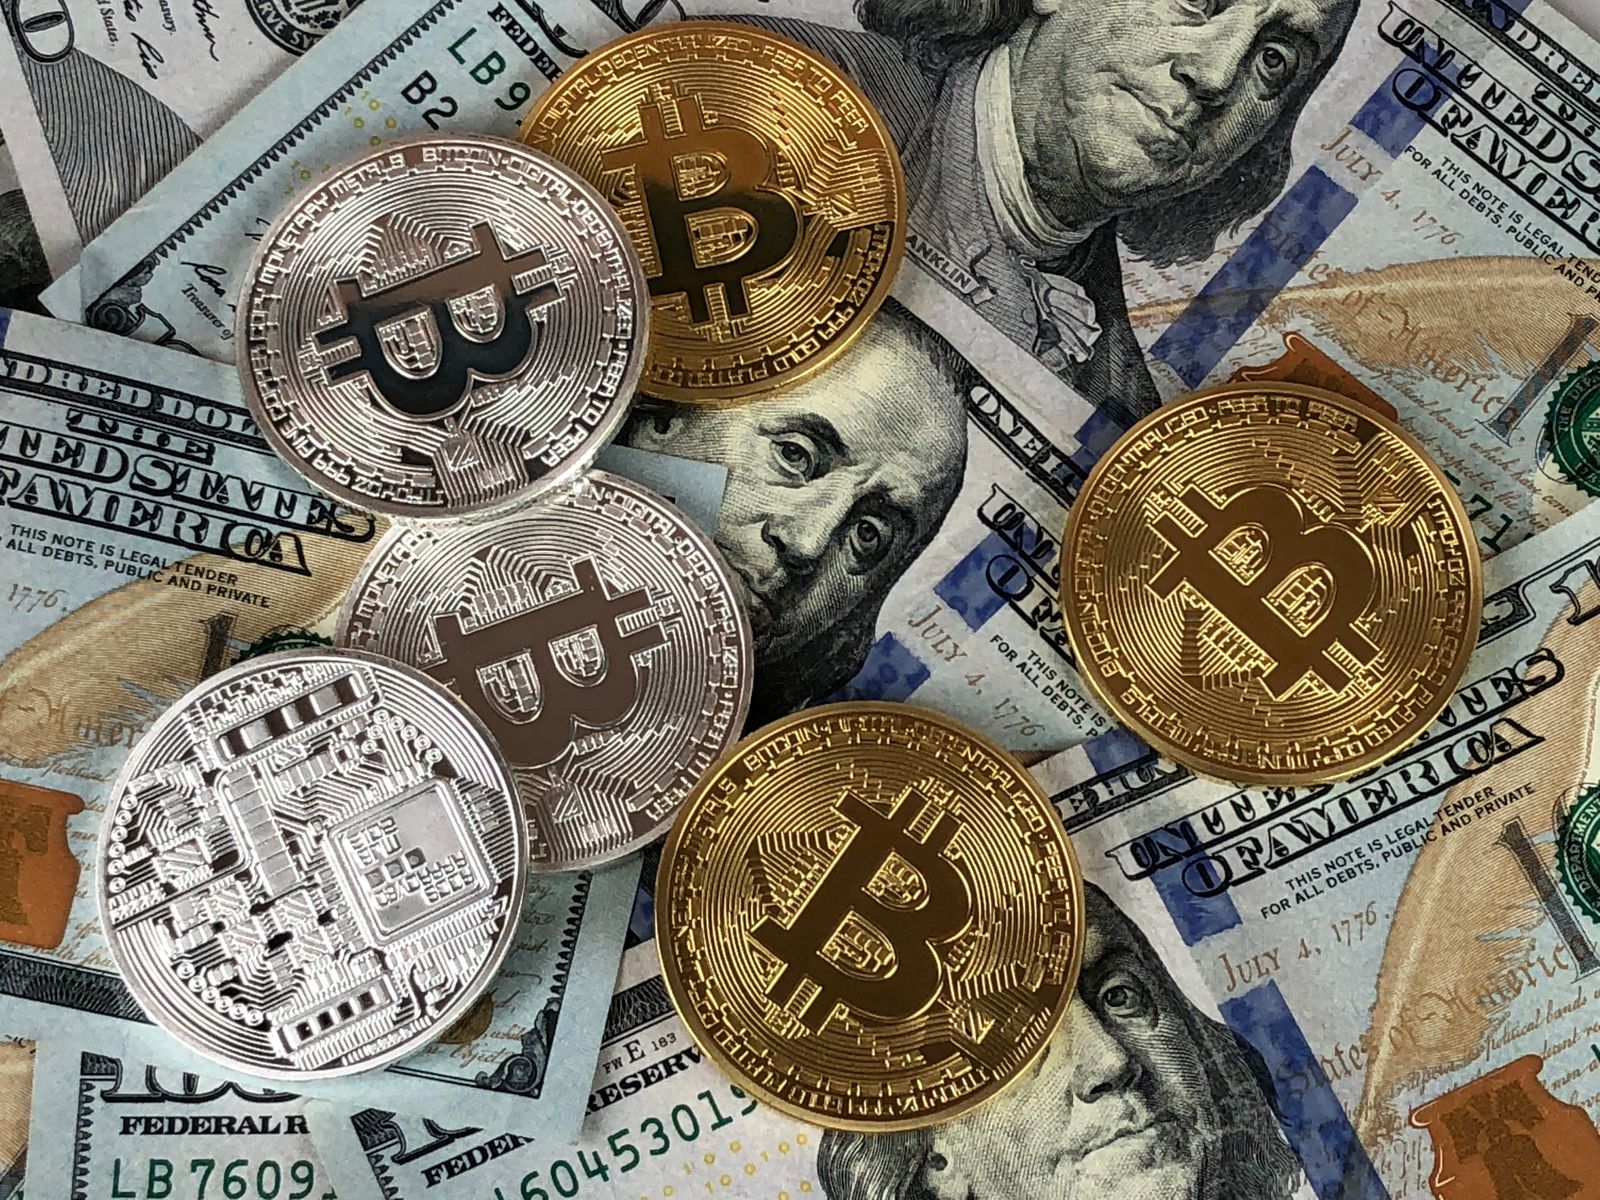
Կրիպտոակտիվների խորհրդանշական լուսանկար. Լուսանկար: David McBee / Pexels.
Մեկնաբանություններ
Կիսվեք ձեր կարծիքով այս հոդվածի մասին։
Դեռ մեկնաբանություններ չկան։ Եղեք առաջինը։
Ուղարկել մեկնաբանություն