Gesetzgebungsstand am 28. Oktober 2026: Die hier behandelten Regelungen gehören zu einem eingebrachten Gesetzentwurf. Sie sind noch kein geltendes Recht. Das Parlament nennt den 26. Oktober als Einbringungsdatum und den 29. Oktober 2026 als Sitzungstermin des zuständigen Ausschusses.
Enthält ein Nachlass Kryptowerte, stellt sich zunächst häufig eine praktische Frage: Wie lassen sie sich auffinden, und wer darf rechtmäßig darauf zugreifen? Der neue griechische Steuergesetzentwurf behandelt eine andere Frage: Wie werden solche Vermögenswerte in die vermögenssteuerrechtlichen Regeln eingeordnet? Seine Antwort muss genau gelesen werden. Eine Einordnung für einen bestimmten Steuerzweck klärt nicht automatisch Eigentum, Erbfolge oder internationale Zuständigkeit.
Drei wesentliche Punkte
- Die Artikel 51–53 schlagen besondere Regeln für Kryptowerte bei Erbschaften, Schenkungen und elterlichen Vermögenszuwendungen vor.
- Die Einordnung als bewegliches Auslandsvermögen betrifft diesen steuerrechtlichen Rahmen und begründet für sich genommen keine Befreiung von griechischer Steuer.
- Maßgeblicher Bewertungszeitpunkt soll der Tag vor Entstehung der Steuerschuld sein, nicht zwingend der Tag vor jedem Todesfall.
Was der eingebrachte Text konkret vorsieht
Artikel 51 soll Artikel 55 des Vermögenssteuergesetzbuchs, Gesetz 5219/2025, um Absatz 5 ergänzen. Für den betreffenden steuerrechtlichen Regelungsbereich würden Kryptowerte als immaterielles bewegliches Vermögen im Ausland behandelt. Artikel 52 führt den vorgeschlagenen Artikel 62A zur Bewertung ein; Artikel 53 ergänzt Artikel 89 um Absatz 3 für Schenkungen und elterliche Zuwendungen. Dies ist die Nummerierung des eingebrachten Entwurfs, nicht eine frühere Nummerierung aus der Konsultation.
Eine steuerrechtliche Kategorie erleichtert die Anwendung von Regeln auf einen Vermögenswert ohne eindeutigen physischen Standort. Daraus folgt nicht, dass ein bestimmter Computer oder Staat als Aufenthaltsort jedes Bitcoin ermittelt worden wäre. Es handelt sich um eine gesetzgeberische Zuordnung mit begrenztem Zweck. Aussagen zum Erbstatut oder zum zuständigen Gericht bedürfen einer zusätzlichen rechtlichen Prüfung.
Warum „im Ausland“ nicht „steuerfrei“ bedeutet
Die Erbschaftsteuer kann bereits bewegliches Auslandsvermögen erfassen, wenn die gesetzlichen Anknüpfungsvoraussetzungen erfüllt sind. Darauf weist auch die griechische Steuerbehörde AADE hin. Die vorgeschlagene Zuordnung erlaubt deshalb nicht den allgemeinen Schluss, geerbte Kryptowerte seien von griechischer Besteuerung ausgenommen. Steuerpflicht, Voraussetzungen einer Befreiung und Steuerberechnung sind unterschiedliche Fragen.
Für Leser ist es hilfreich, diese Prüfungsschritte auseinanderzuhalten. Zunächst sind das übertragene Vermögensrecht und der Erwerber zu bestimmen. Danach werden die Voraussetzungen einer Besteuerung in Griechenland geprüft; anschließend folgen Bewertung und Berechnung. Die Bezeichnung „Auslandsvermögen“ ersetzt keinen dieser Schritte und entscheidet allein noch keinen persönlichen Steuerfall.
Welcher Bewertungszeitpunkt zählt?
Der vorgeschlagene Artikel 62A knüpft an anerkannte Plattformen und den in Euro ausgedrückten Wert am Tag vor Entstehung der Steuerschuld an. Diese zeitliche Bezugnahme ist bei stark schwankenden Marktpreisen wesentlich. Sie darf nicht ohne Weiteres durch Anschaffungskosten, einen späteren Verkaufspreis oder den bei Vorbereitung der Steuererklärung angezeigten Wallet-Wert ersetzt werden.
Wann die Steuerschuld entsteht, muss zunächst nach den für den Einzelfall geltenden Regeln bestimmt werden. Dies ist nicht ausnahmslos der Todestag. Sinnvolle Vorbereitung umfasst deshalb datierte Nachweise über Mengen und Preise sowie eine nachvollziehbare Herkunftsangabe. Der Entwurf rechtfertigt nicht, nachträglich einen günstigen Zeitpunkt oder eine passende Plattform auszuwählen, ohne die verwendete Methode zu erläutern.
Vom digitalen Wallet zum Erbteil
Technische Kontrolle über ein Wallet, Eigentum an den Vermögenswerten und Erbenstellung sind verschiedene Begriffe. Zugangsdaten belegen zunächst eine technische Handlungsmöglichkeit, nicht das gesamte Rechtsverhältnis. Ebenso verbindet die Kenntnis einer öffentlichen Adresse nicht automatisch sämtliche dort angezeigten Bestände mit einer bestimmten Person und einem bestimmten Nachlass.
Die vorgeschlagene steuerliche Einordnung macht diese Nachweise nicht entbehrlich. Für eine Akte können Anbieterunterlagen, Transaktionsverläufe und Dokumente erforderlich sein, die die Beziehung der betreffenden Person zu den Kryptowerten erklären. Die Unterscheidung hilft auch bei vorausschauender Vermögensplanung: Ein sicherer Zugangsplan erfüllt eine andere Aufgabe als die rechtliche und steuerliche Dokumentation einer Übertragung.
Welche Unterlagen sollten aufbewahrt werden?
Eine verständliche Aufstellung kann Art und Menge der Kryptowerte, relevante öffentliche Adressen, Transaktionskennungen und vorhandene Kontoauszüge erfassen. Sie sollte außerdem erklären, woher die Bewertung stammt und auf welchen Zeitpunkt sie sich bezieht. Ziel ist Nachprüfbarkeit, nicht eine umfangreiche Sammlung sachfremder personenbezogener Daten.
Private Schlüssel, Wiederherstellungsphrasen und Passwörter benötigen eine gesonderte sichere Handhabung. Sie gehören weder in allgemein geteilte Dokumente noch als gewöhnlicher Anhang zu einer Informationsanfrage. Eine geordnete Akte kann Bestand und Herkunft des Vermögens beschreiben, ohne unkontrolliert den Mechanismus offenzulegen, der eine Verfügung darüber ermöglichen würde.
Schenkungen, elterliche Zuwendungen und zeitliche Anwendung
Die Regelung des Artikels 53 zeigt, dass der Vorschlag über Erwerbe von Todes wegen hinausgeht. Daraus folgt jedoch nicht, dass jede Bewegung zwischen zwei Adressen zwangsläufig eine Schenkung ist. Die steuerliche Einordnung verlangt eine Prüfung des zugrunde liegenden Rechtsverhältnisses, des Berechtigten und des Übertragungsgrundes. Ein technischer Netzwerkeintrag beantwortet diese Fragen nicht allein.
Artikel 390 Absatz 3 des eingebrachten Textes sieht eine Anwendung auf Steuerschulden vor, die ab dem 1. Januar 2027 entstehen. Diese Bestimmung ist mit dem endgültigen Gesetz abzugleichen, falls der Entwurf verabschiedet wird. Bis dahin darf ein vorgeschlagenes Datum nicht als bereits bestehende Verpflichtung dargestellt werden. Ebenso wenig ersetzt es eine eigenständige Prüfung früherer Sachverhalte.
Die Bedeutung des Vorschlags
Bemerkenswert ist der Versuch, digitales Vermögen mit praktikablen Steuerregeln zu verbinden. Die Dezentralität eines technischen Systems beseitigt den Bedarf an Rechtsbegriffen nicht; sie verlangt größere Genauigkeit hinsichtlich ihres Verwendungszwecks. Entscheidend ist keine spektakuläre allgemeine Antwort auf die Frage nach dem Ort des Bitcoin, sondern eine anwendbare Regel mit klaren Grenzen und nachvollziehbarer Bewertung.
Für Bürger und Rechtspraktiker bedeutet dies, Nachweise frühzeitig zu ordnen und Zugang, Eigentum und steuerliche Behandlung getrennt zu prüfen. Das parlamentarische Verfahren wird zeigen, ob und in welcher endgültigen Fassung die Vorschläge übernommen werden. Verantwortungsvolle Berichterstattung begleitet diesen Prozess, ohne einem Entwurf bereits Rechtswirkungen zuzuschreiben, die ihm noch nicht zukommen.
Primärquellen
Griechisches Parlament: Einbringungsdatum und Verfahrensstand · Eingebrachter Entwurf: Artikel 51–53 und 390§3, PDF-Seiten 64 und 427 · AADE: allgemeiner Rahmen der Erbschaftsteuer. Quellenstand: 28. Oktober 2026.
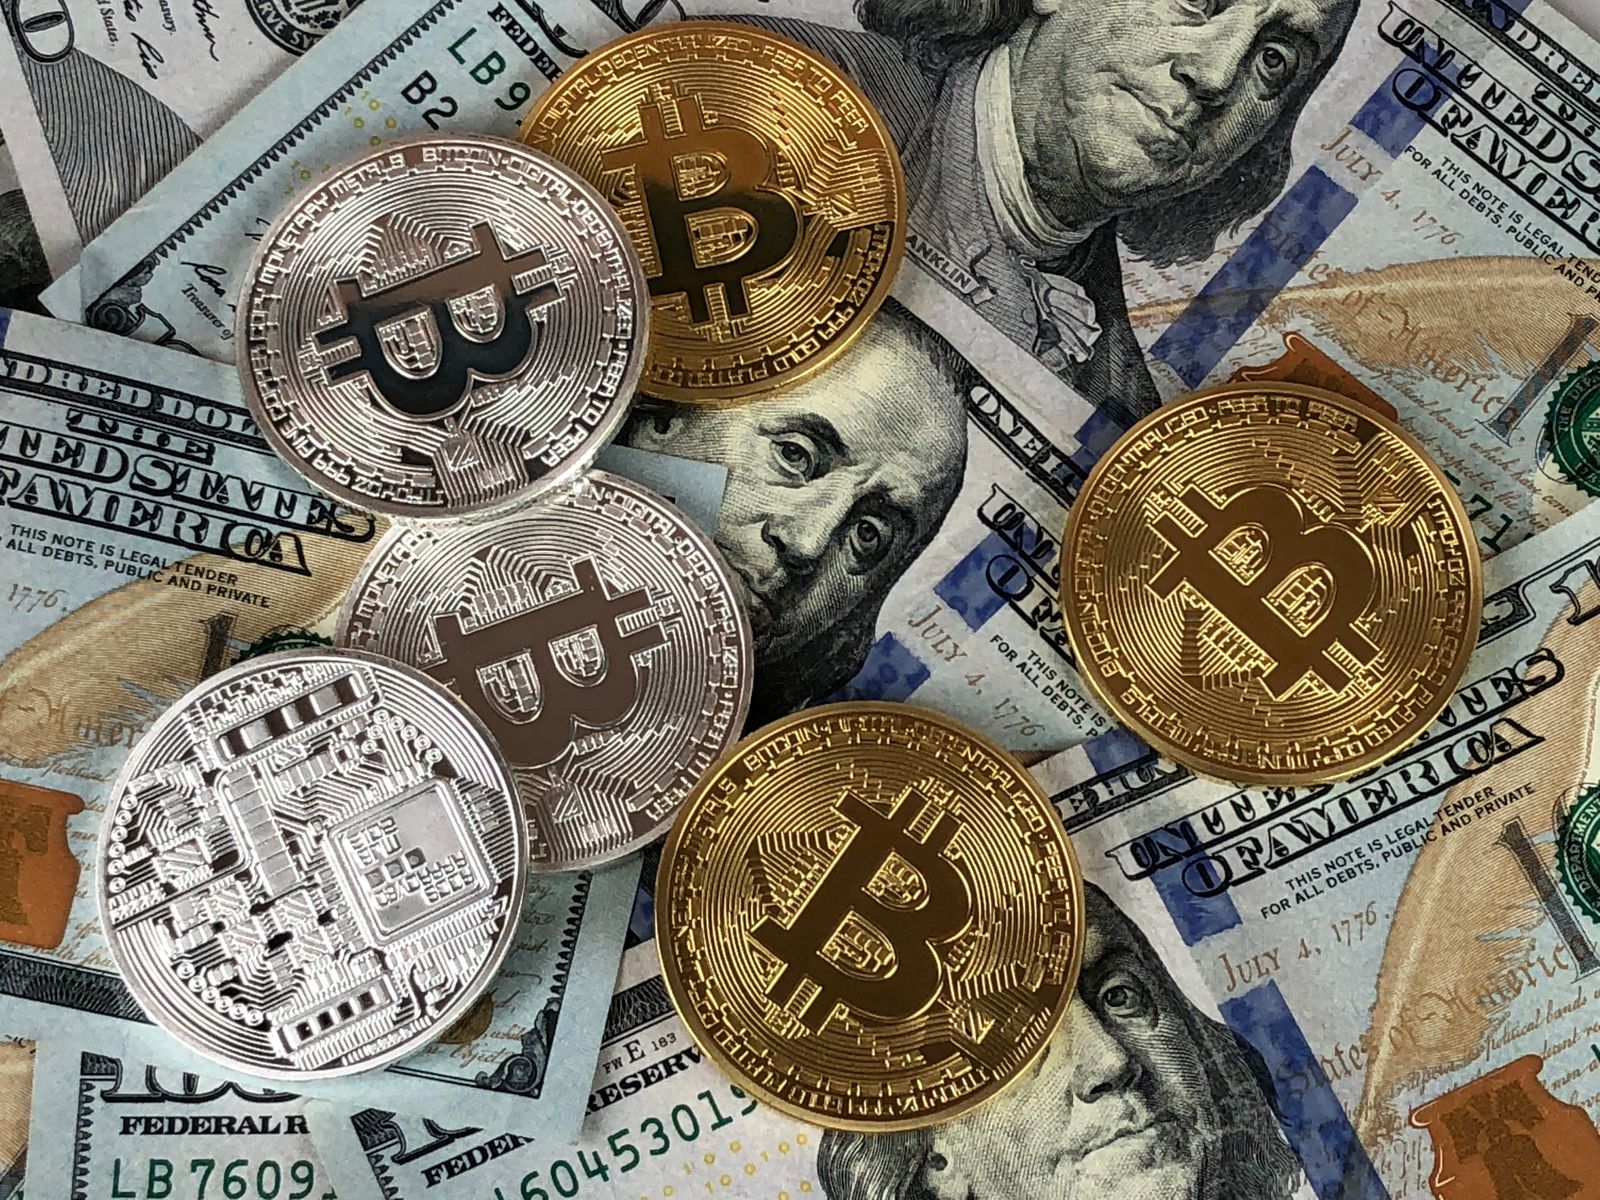
Symbolfoto zu Kryptowerten. Foto: David McBee / Pexels.
Kommentare
Share your thoughts about this article.
Noch keine Kommentare. Schreiben Sie den ersten Kommentar.
Kommentar absenden