Состояние законодательной процедуры на 28 октября 2026 года: рассматриваемые положения входят во внесённый законопроект и пока не являются действующим законом. Парламент указывает дату внесения 26 октября и заседание профильной комиссии 29 октября 2026 года.
Если в наследство входят криптоактивы, первая трудность часто носит практический характер: как их обнаружить и кто вправе получить к ним доступ? Новый греческий налоговый законопроект ставит другой вопрос: как включить такие активы в правила налогообложения имущества? Ответ требует внимательного прочтения. Квалификация для определённой налоговой цели не решает автоматически вопросы собственности, наследования или международной подсудности.
Три основных положения
- Статьи 51–53 предлагают специальные правила для наследования криптоактивов, дарения и передачи имущества от родителей.
- Отнесение к движимому имуществу за рубежом действует в определённом налоговом контексте и само по себе не означает освобождения от греческого налога.
- Предлагаемая оценка относится ко дню, предшествующему возникновению налогового обязательства, а не обязательно ко дню перед каждым случаем смерти.
Что именно предлагает внесённый текст
Статья 51 предусматривает добавление пункта 5 в статью 55 Кодекса налогообложения имущества, закон 5219/2025. Для соответствующих налоговых положений криптоактивы будут рассматриваться как нематериальное движимое имущество за рубежом. Статья 52 вводит предлагаемую статью 62A об оценке, а статья 53 добавляет пункт 3 в статью 89 о дарении и передачах имущества от родителей. Это нумерация внесённого законопроекта, которую нельзя смешивать с прежней нумерацией общественного обсуждения.
Выбор налоговой категории облегчает применение правил к активу без очевидного физического местонахождения. Это не означает, что определён конкретный компьютер или государство, в котором находится каждый Bitcoin. Речь идёт о нормативном решении с ограниченной целью. Выводы о праве, применимом к наследованию, или о компетентном суде требуют дополнительного юридического анализа.
Почему «за рубежом» не означает «без налога»
Налог на наследство уже может охватывать движимое имущество за рубежом при наличии предусмотренных законом связующих факторов. На это указывает и греческая налоговая администрация AADE. Поэтому предлагаемая квалификация не позволяет утверждать, что унаследованные криптоактивы в целом исключены из греческого налогообложения. Наличие налоговой обязанности, условия освобождения и расчёт налога — разные вопросы.
Читателю важно разделять эти этапы. Сначала определяется передаваемое имущественное право и его получатель. Затем проверяются условия налогообложения в Греции, после чего следуют оценка и применимые правила расчёта. Выражение «имущество за рубежом» не заменяет ни одного из этих этапов и само по себе не определяет результат по индивидуальному налоговому делу.
Какая дата оценки имеет значение
Предлагаемая статья 62A связывает оценку с признанными платформами и стоимостью в евро на день перед возникновением налогового обязательства. Для актива с существенно меняющимся рыночным курсом эта временная привязка принципиальна. Её нельзя произвольно заменять ценой приобретения, последующей продажи или суммой, отображаемой в кошельке при подготовке декларации.
Момент возникновения налогового обязательства сначала устанавливается по правилам конкретной ситуации. Он не всегда совпадает с датой смерти. Поэтому полезно сохранять датированные сведения о количестве активов и ценах с понятным указанием источника. Законопроект не оправдывает выбор удобной даты или платформы задним числом без объяснения применённого метода.
От цифрового кошелька к наследственной доле
Технический контроль над кошельком, право собственности на активы и статус наследника — разные понятия. Информация для доступа прежде всего показывает техническую возможность, а не всю юридическую связь. Аналогично знание открытого адреса само по себе не связывает весь отображаемый баланс с конкретным лицом и определённым наследством.
Предлагаемая налоговая квалификация не устраняет необходимость доказательств. При подготовке дела могут потребоваться документы провайдера, история операций и материалы, объясняющие связь лица с криптоактивами. Различие полезно и при заблаговременном планировании: безопасная организация доступа и юридическое и налоговое документирование передачи выполняют разные задачи.
Какие сведения стоит сохранять
Понятная запись может содержать вид и количество криптоактива, соответствующие открытые адреса, идентификаторы операций и доступные выписки. Она также должна объяснять источник оценки и дату, к которой та относится. Цель — возможность проверки, а не накопление большого объёма не относящихся к делу персональных данных.
Закрытые ключи, фразы восстановления и пароли требуют отдельного безопасного обращения. Их не следует помещать в общедоступные документы или отправлять вместе с обычным информационным запросом. Упорядоченное дело позволяет описать существование и происхождение имущества, не раскрывая бесконтрольно механизм, с помощью которого его можно переместить.
Дарение, передачи от родителей и начало применения
Упоминание дарения и передач от родителей в статье 53 показывает, что предложение не ограничивается переходом имущества после смерти. Это не означает, что всякое перемещение между двумя адресами обязательно является дарением. Квалификация требует проверки реального правоотношения, получателя и основания передачи. Техническая запись в сети не отвечает самостоятельно на все эти вопросы.
Статья 390 пункт 3 внесённого текста предлагает применение к налоговым обязательствам, возникающим с 1 января 2027 года. Если законопроект будет принят, это положение следует сопоставить с окончательным законом. До этого предлагаемую дату нельзя представлять как уже установленную обязанность или использовать вместо отдельной оценки более ранних событий.
В чём значение предложения
Существенное развитие состоит в попытке связать цифровое имущество с работоспособными налоговыми правилами. Децентрализация технической системы не устраняет потребность в юридических понятиях, но требует точности в определении их назначения. Важен не эффектный универсальный ответ на вопрос о местонахождении Bitcoin, а применимая норма с ясными пределами и проверяемой оценкой.
Для граждан и юристов практический вывод — организовывать доказательства, разделяя доступ, собственность и налоговый режим. Парламентское рассмотрение покажет, будут ли предложения приняты и в какой окончательной редакции. Ответственное информирование должно следить за этим процессом, не приписывая законопроекту юридических последствий, которых у него пока нет.
Первичные источники
Парламент Греции: дата внесения и стадия рассмотрения · Внесённый проект: статьи 51–53 и 390§3, страницы PDF 64 и 427 · AADE: общие правила налогообложения наследства. Источники проверены 28 октября 2026 года.
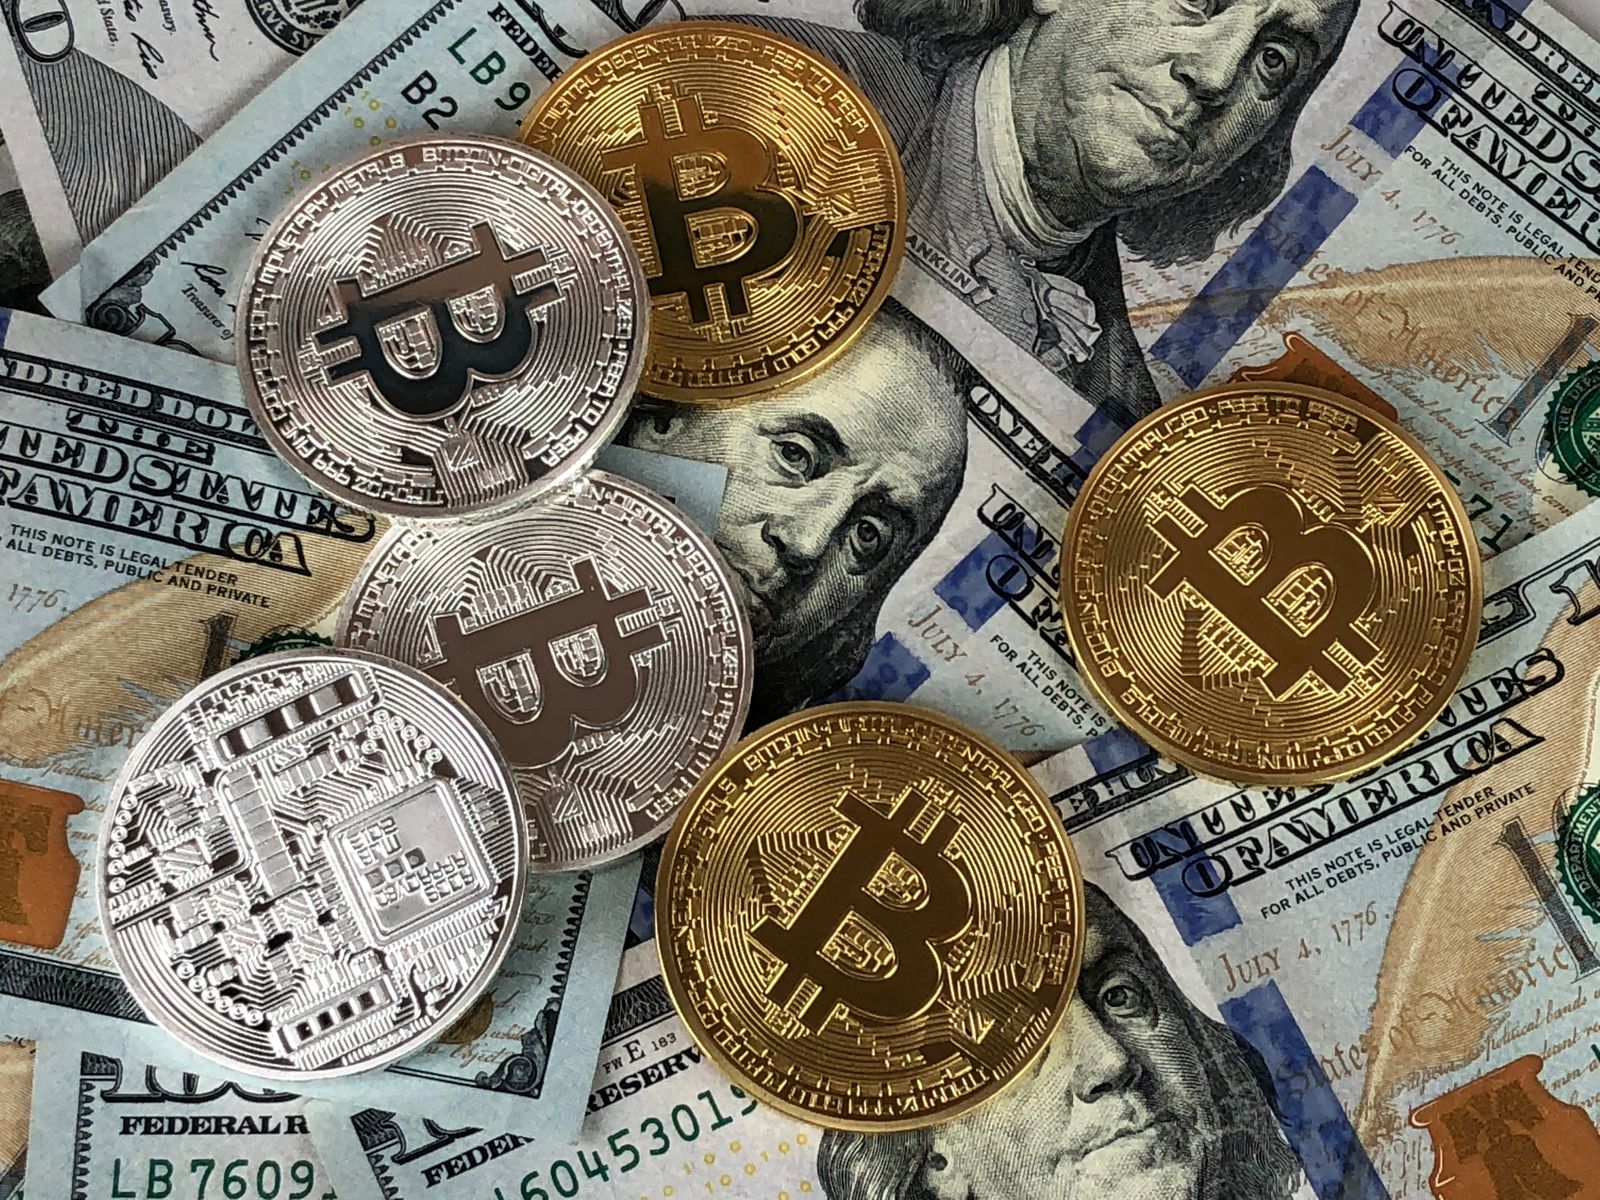
Иллюстративная фотография криптоактивов. Фото: David McBee / Pexels.
Комментарии
Поделитесь мнением об этой статье.
Комментариев пока нет. Оставьте первый комментарий.
Оставить комментарий