État de la procédure législative au 28 octobre 2026 : les mesures examinées appartiennent à un projet de loi déposé au Parlement. Elles ne constituent pas encore du droit en vigueur. Le Parlement indique un dépôt le 26 octobre et une réunion de la commission compétente le 29 octobre 2026.
Lorsqu’une succession comprend des cryptoactifs, la première difficulté est souvent pratique : comment les repérer et qui peut y accéder légalement ? Le nouveau projet fiscal grec pose une autre question : comment intégrer ces biens aux règles de fiscalité du patrimoine ? Sa réponse appelle une lecture précise. Une qualification retenue pour une finalité fiscale déterminée ne résout pas automatiquement la propriété, la dévolution successorale ou la compétence internationale.
Trois points à retenir
- Les articles 51–53 proposent des règles particulières pour les cryptoactifs transmis par succession, donation ou transfert parental.
- Le classement parmi les biens meubles à l’étranger concerne ce cadre fiscal précis ; il ne crée pas, à lui seul, d’exonération d’impôt grec.
- La valorisation proposée se rapporte à la veille de la naissance de l’obligation fiscale, pas nécessairement à la veille de chaque décès.
Ce que propose exactement le texte déposé
L’article 51 prévoit d’ajouter un paragraphe 5 à l’article 55 du Code de fiscalité du patrimoine, loi 5219/2025. Pour les dispositions fiscales concernées, les cryptoactifs seraient traités comme des biens meubles incorporels situés à l’étranger. L’article 52 introduit un article 62A relatif à leur valorisation ; l’article 53 ajoute un paragraphe 3 à l’article 89 pour les donations et les transferts parentaux. Il s’agit de la numérotation du texte déposé, à distinguer de celle utilisée pendant la consultation.
Choisir une catégorie fiscale facilite l’application de règles à un actif sans emplacement physique évident. Cela ne signifie pas qu’un ordinateur ou un État précis aurait été identifié comme le lieu où réside chaque Bitcoin. C’est un choix normatif ayant une finalité délimitée. Une analyse juridique supplémentaire reste nécessaire pour en tirer des conclusions sur la loi applicable à la succession ou sur la juridiction compétente.
Pourquoi « à l’étranger » ne signifie pas « exonéré »
L’impôt sur les successions peut déjà concerner des biens meubles à l’étranger lorsque les critères légaux de rattachement sont réunis, comme l’explique l’administration fiscale grecque AADE. La qualification proposée n’autorise donc pas à affirmer que les cryptoactifs hérités échappent à la fiscalité grecque. L’assujettissement, les conditions d’une éventuelle exonération et le calcul de l’impôt sont des questions distinctes.
Il est utile de séparer ces étapes. Il faut d’abord identifier le droit patrimonial transmis et son bénéficiaire. Viennent ensuite les conditions de l’imposition en Grèce, puis la valorisation et les règles de calcul applicables. L’expression « biens à l’étranger » ne remplace aucune de ces opérations et ne permet pas, isolément, de déterminer une situation fiscale individuelle.
Quelle date de valorisation retenir ?
L’article 62A proposé rattache la valeur à des plateformes reconnues et à une évaluation en euros la veille de la naissance de l’obligation fiscale. Cette référence temporelle est essentielle lorsque les cours varient fortement. Elle ne peut être remplacée sans examen par le prix d’acquisition, un prix de vente ultérieur ou le solde affiché au moment de préparer la déclaration.
La date de naissance de l’obligation fiscale doit d’abord être déterminée selon les règles propres à la situation examinée. Elle ne correspond pas invariablement au décès. Une préparation utile consiste donc à conserver des documents datés sur les quantités et les valeurs, en précisant leur provenance. Le projet ne justifie pas le choix rétrospectif d’une date ou d’une plateforme avantageuse sans explication de la méthode suivie.
Du portefeuille numérique à la part successorale
Le contrôle technique d’un portefeuille, la propriété des actifs et la qualité d’héritier sont des notions différentes. Un élément d’accès établit d’abord une possibilité technique, non l’ensemble de la relation juridique. De même, connaître une adresse publique ne suffit pas à rattacher automatiquement tout le solde affiché à une personne et à une succession déterminées.
La qualification fiscale proposée ne supprime pas ce besoin de preuve. Un dossier peut nécessiter le rapprochement de documents du prestataire, d’historiques de transactions et de pièces expliquant le lien entre la personne et les cryptoactifs. La distinction intéresse aussi la préparation anticipée d’une succession : sécuriser l’accès et documenter juridiquement et fiscalement la transmission remplissent des fonctions différentes.
Quels éléments conserver ?
Un relevé compréhensible peut indiquer la nature et la quantité des cryptoactifs, les adresses publiques pertinentes, les identifiants de transactions et les relevés de compte disponibles. Il doit également expliquer la provenance de la valorisation et sa date de référence. Le but est de permettre une vérification, non de rassembler une masse de données personnelles étrangères au dossier.
Les clés privées, phrases de récupération et mots de passe appellent une gestion sécurisée distincte. Ils ne doivent pas être placés dans des documents partagés ni joints à une simple demande d’information. Un dossier organisé peut décrire l’existence et l’origine du patrimoine sans divulguer sans contrôle le mécanisme permettant de déplacer les actifs.
Donations, transferts parentaux et application temporelle
La référence de l’article 53 aux donations et aux transferts parentaux montre que la proposition dépasse les transmissions à cause de mort. Elle ne signifie pas que tout mouvement entre deux adresses est nécessairement une donation. La qualification fiscale dépend de la relation juridique réelle, du bénéficiaire et de la cause du transfert. Une inscription technique sur le réseau ne répond pas, à elle seule, à toutes ces questions.
L’article 390 paragraphe 3 du texte déposé propose une application aux obligations fiscales naissant à compter du 1er janvier 2027. Cette disposition devra être confrontée au texte définitif si le projet est adopté. En attendant, une date proposée ne doit pas être présentée comme une obligation déjà établie ni remplacer l’examen autonome d’événements antérieurs.
L’enjeu de cette proposition
L’évolution intéressante réside dans la recherche d’un lien entre patrimoine numérique et règles fiscales applicables. La décentralisation d’un système technique ne fait pas disparaître le besoin de notions juridiques ; elle exige davantage de précision sur leur fonction. La question utile dépasse une réponse spectaculaire et générale au lieu du Bitcoin : il s’agit de disposer d’une règle praticable, aux limites claires, et d’une valorisation vérifiable.
Pour les citoyens et les juristes, l’enseignement pratique est d’organiser les preuves en distinguant accès, propriété et traitement fiscal. L’examen parlementaire montrera si les propositions seront adoptées et sous quelle rédaction définitive. Une information responsable doit suivre cette évolution sans attribuer au projet des effets juridiques qu’il n’a pas encore.
Sources primaires
Parlement hellénique : dépôt et état de la procédure · Projet déposé : articles 51–53 et 390§3, pages PDF 64 et 427 · AADE : cadre général de l’impôt sur les successions. Sources vérifiées le 28 octobre 2026.
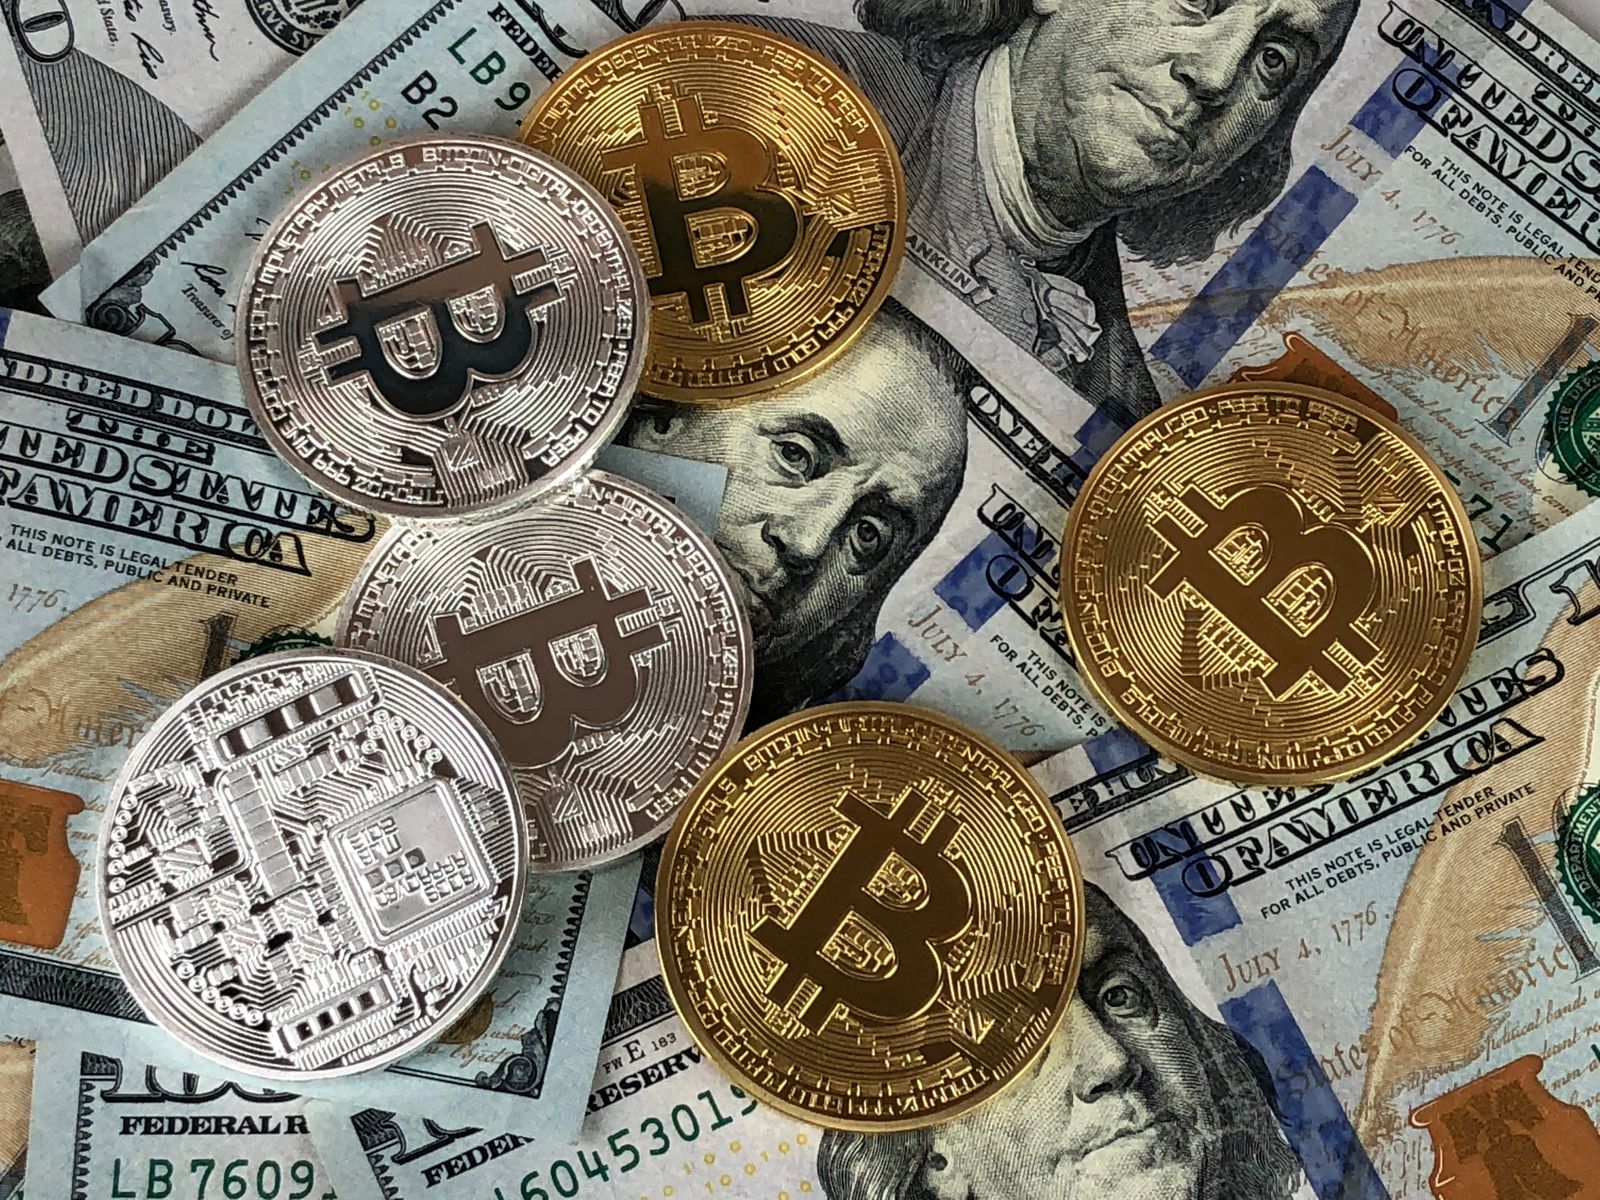
Photographie illustrative de cryptoactifs. Photographie: David McBee / Pexels.
Commentaires
Share your thoughts about this article.
Aucun commentaire pour le moment. Soyez le premier à commenter.
Envoyer un commentaire